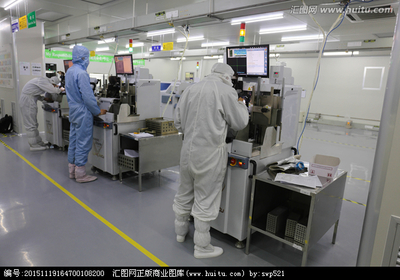
“晶圆荒”冲击波之下 国内封测厂商掀起扩产潮,重塑集成电路产业链格局
近两年来,全球半导体产业被一场始料未及的“晶圆荒”所笼罩。从汽车电子到消费电子,从5G通信到人工智能,芯片短缺的警报在各个终端领域此起彼伏。颇具意味的是,就在上游晶圆制造产能极度紧缺、芯片设计公司四处抢产能的产业链中游的封装测试环节却率先感受到了另一种热度——一场前所未有的扩产浪潮正在国内封测厂商中轰轰烈烈地展开。
封测,即封装与测试,是集成电路产业链中承上启下的关键环节。晶圆制造完成后,需要经过切割、贴片、键合、塑封等一系列封装工序,再通过严格的测试环节,方能成为可装配于电子设备的芯片成品。过去,封测常被视为产业链中技术附加值相对较低的一环,但在“晶圆荒”的冲击波之下,其战略地位正被重新审视。
此番扩产的驱动力,首先来自行业景气度的持续高涨。由于晶圆制造产能扩张周期长、投资额巨大,上游供给弹性严重不足,导致大量晶圆囤积在制造端等候处理。当这些晶圆最终被释放至封测环节时,恰逢全球数字化加速、新能源汽车渗透率飙升、智能家居大规模普及,芯片需求呈现井喷态势。封测产能由此迅速成为新的瓶颈。国内头部封测企业如长电科技、通富微电、华天科技等,其产能利用率长期维持在满载状态,订单排期不断拉长,扩产几乎成为唯一的出路。
以长电科技为例,其位于江阴、宿迁等地的生产基地持续投入先进封装产线,重点布局系统级封装、倒装芯片封装等高端工艺,以承接来自5G、高性能计算等领域的订单。通富微电则紧贴AMD等大客户需求,在国产处理器、存储器封测领域加快布局,南通、合肥等地的扩产项目接连落地。华天科技也在天水、西安、南京等地同步推进产能扩张,并加大对Bumping、Fan-Out等先进封装技术的研发投入。一时间,从长三角到中西部,封测扩产的版图不断延展。
值得注意的是,此次扩产潮并非简单的低水平产能复制,而是呈现出鲜明的结构升级特征。一方面,随着芯片制程不断逼近物理极限,“后摩尔时代”对先进封装技术的依赖愈发显著。Chiplet、2.5D/3D封装、晶圆级封装等前沿方向成为封测厂商竞相角力的技术高地,扩产往往与新技术导入同步进行。另一方面,下游应用场景的多元化,尤其是汽车电子、功率半导体、MEMS传感器等领域的爆发,对封测的可靠性、定制化能力提出更高要求,推动封测企业从标准代工向方案协同转型。
业内专家指出,封测环节的扩产与升级,对于中国集成电路产业链的自主可控具有深远的战略意义。长期以来,国内半导体产业的短板更多集中在制造与设备环节,但随着封测环节的强势崛起,中国在全球封测市场已占据举足轻重的份额,长电科技等企业跻身全球封测第一梯队。在“晶圆荒”的窗口期,国内封测厂商借助资本力量和市场牵引快速扩产,既能缓解当前产业链的燃眉之急,也能为未来承接更先进的芯片制造回流奠定基础。
扩产潮背后也不无隐忧。首先是资金与人才的双重压力。封测设备投资巨大,一条先进封装产线的投入动辄数十亿元,同时对工艺工程师、设备工程师的需求量激增,人才缺口成为制约扩产进度的现实难题。其次是产能过剩的风险。在“缺芯”恐慌的驱动下,产业链各环节纷纷加大资本开支,一旦未来需求增速放缓,封测环节有可能面临阶段性的产能利用率下滑。国际地缘政治的不确定性也在考验国产封测企业的供应链安全,部分关键封装材料和高端设备仍需进口替代的进一步突破。
"晶圆荒”宛如一块投石,激起的涟漪正在整个集成电路产业链中层层扩散。封测环节的扩产潮,既是对当前供需失衡的被动响应,也是国内半导体产业主动补齐短板、向价值链中高端攀升的战略选择。随着新建产能的逐步释放和技术能力的不断积累,中国封测厂商有望在全球竞争中实现从“量的扩张”向“质的跃升”的关键转变,为集成电路产业的整体振兴提供坚实的中游支撑。在这场波澜壮阔的产业变革中,封测的故事,或许才刚刚进入最精彩的章节。
如若转载,请注明出处:http://www.batcatstudio.com/product/43.html
更新时间:2026-09-21 10:40:45